
三井住友信託インターネットバンキング
三井住友信託銀行株式会社 · ファイナンス
- 評価
- 4.1
- ダウンロード
- 100.00K
- コンテンツレーティング
- 3 歳以上
三井住友信託インターネットバンキング - 説明
- アプリ名
- 三井住友信託インターネットバンキング
- パッケージ名
- jp.smtb.direct
- デベロッパー
- 三井住友信託銀行株式会社
- カテゴリ
- ファイナンス
- 最終更新日
- 2025/10/29
- バージョン
- 1.1.2
三井住友信託インターネットバンキング - スクリーンショット
分析者 TrendiApps
銀行の用事は、残高を確かめたいだけなのに外出や電話が必要になったり、振り込みのために時間を合わせなければならなかったりします。私が三井住友信託インターネットバンキングを使ってまず感じたのは、三井住友信託銀行の口座を普段から使っている人が、日常の確認や取引をスマートフォンに寄せやすいように作られた金融アプリだということです。無料で利用でき、対象年齢は3歳以上。銀行アプリを「必要なときだけ開く道具」と考える人には、比較的わかりやすい選択肢です。
一方で、アプリを入れれば誰でもすぐにすべての銀行手続きが完了する、と考えると期待外れになりやすいです。実際の使い勝手は、口座を持っているか、インターネットバンキングの利用準備ができているか、本人確認や認証の場面で迷わないかに左右されます。私はこのアプリを、銀行とのやり取りを最初から最後まで完全に置き換えるものというより、日々の確認からオンライン取引へ進むための入口として評価しています。
口座を確認したいところから始まる使い方
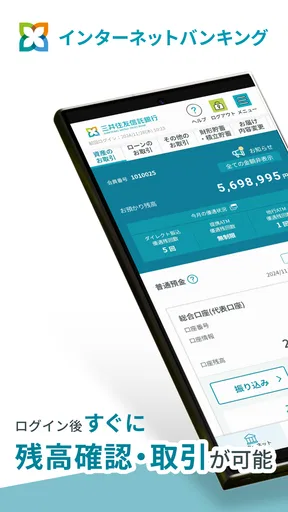
たとえば、給料日前に引き落とし予定を確認したい場面を考えてみます。以前なら通帳やATMを探し、外出のついでに残高を見て、必要なら別の口座から資金を移すという流れになりがちでした。このアプリなら、まずスマートフォンでインターネットバンキングへ進み、現在の口座状況を確認するところから始められます。
ここで大切なのは、アプリを開く目的を先に決めておくことです。残高だけを見たいのか、入出金の履歴を確認したいのか、振り込みまで行いたいのかで、必要な操作への進み方が変わります。私は、最初に確認したい項目を頭の中で一つに絞ってから開くほうが、金融アプリ特有の慎重さも保ちやすいと感じました。
初めて使う場合は、アプリのインストールだけで銀行取引が完了するわけではありません。三井住友信託銀行のインターネットバンキングを利用するための準備が必要になるため、口座情報や本人確認に関する情報を手元に置いて始めるのが安全です。登録途中で別の画面や案内を探すことになると、入力内容を間違えたり、途中でやめたあとにどこまで進んだか分からなくなったりします。
この準備段階で私が勧めたいのは、急いでいるときに初回設定をしないことです。支払い直前や外出中ではなく、落ち着いて通知や認証の案内を読める時間に登録を済ませておくと、その後の利用がかなり楽になります。銀行アプリでは、最初の数分を惜しむより、後で迷わない状態を作るほうが結果的に早く終わります。
確認だけなら便利、取引では慎重さが必要
残高や入出金を見たいだけなら、紙の通帳やATMよりもスマートフォンを手に取る回数を減らせる点が魅力です。家計簿をつける前に入金や引き落としを確認したい人、家族と生活費の状況を確認したい人、外出先で口座の状態を見たい人には向いています。特に、ATMへ行くための移動を省きたい人ほど、アプリ化の恩恵を感じやすいでしょう。
おすすめの記事






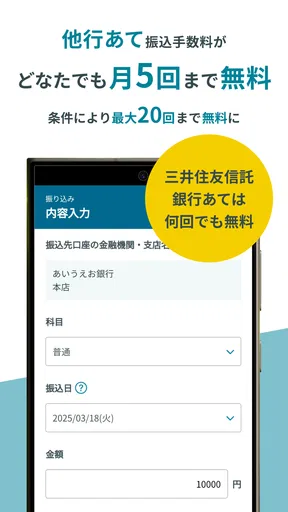
ただし、確認画面を見た勢いで送金まで進む場合は、宛先、金額、指定日などを一つずつ見直す必要があります。私は金融アプリでは、入力を終えた直後ではなく、送信前に一度スマートフォンを置いてから再確認する習慣をおすすめします。画面が簡潔でも、操作の結果が金融取引になることは変わりません。
日常の資金移動を想定した一連の流れ
たとえば、家賃の支払い前に口座残高を確認し、必要な金額を準備して振り込みを行うケースです。最初にログインし、残高や履歴を確認します。次に、支払い先と金額を入力し、表示された内容を確認して認証へ進みます。最後に完了画面や取引結果を確認し、必要なら記録を残します。
この流れの中で、私は「入力したから終わり」と考えないことが重要だと思いました。完了したように見えても、実際にどの段階まで進んだのかを確認しないと、再操作による二重手続きや、逆に未完了のまま放置する可能性があります。アプリを閉じる前に、結果が分かる画面を確認するだけでも、後の不安を減らせます。
毎月同じ支払いをする人にも、アプリは役立ちます。ただし、前回の入力内容をそのまま信じるのではなく、支払い先と金額を毎回確認したいところです。金額が変わる請求や、臨時の支払いでは特に、過去の記録を参考にしながらも新しい情報を優先する必要があります。ここは、紙のメモや一般的な家計簿アプリにはない、銀行取引ならではの注意点です。
アプリ内で完結しない場面を見越しておく
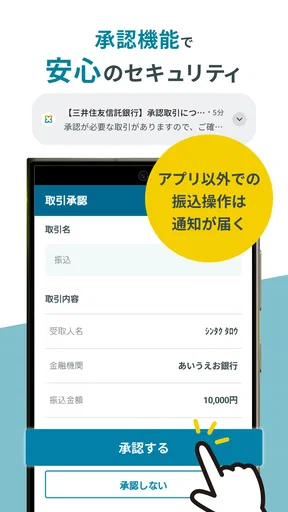
銀行の手続きでは、アプリの画面だけで終わらず、認証、登録情報の確認、別の案内への移動などが関わることがあります。私は、操作を始める前にスマートフォンの通知を確認できる状態にし、通信が安定した場所で進めるようにしています。途中で通知を見落とすと、失敗したのか、待てばよいのか判断しづらくなるからです。
また、スマートフォンを買い替えた直後や、普段と違う端末で操作する場合は、いつもの感覚で進めないほうがよいです。認証に必要な情報や登録状況を確認してから操作すれば、急な支払いの場面で立ち止まるリスクを抑えられます。これは目立つ機能ではありませんが、実際の利用ではかなり大切な準備です。
入力から結果確認までで感じる手間
このアプリの良さは、銀行の用事をスマートフォン上で始められることです。三井住友信託銀行株式会社が提供する公式の金融アプリなので、三井住友信託の口座を中心に管理している人にとっては、利用先を一つにまとめやすいでしょう。一般的な家計簿アプリのように複数の金融機関を横断して支出を分析する道具とは役割が異なります。
私は、残高や取引状況を銀行側の情報として確認したい人には、家計簿アプリよりこちらを先に使う価値があると考えます。家計簿アプリは支出の分類や全体管理に強い一方、最終的な口座の状態を確かめる場面では、銀行の公式サービスを直接見るほうが判断しやすいからです。反対に、複数の銀行、カード、電子マネーをまとめて見たい人には、別の管理アプリのほうが便利な場合があります。
ATMとの比較では、時間と移動を減らしやすい点が明確な利点です。残高を確認するためだけにATMへ向かう必要がなく、外出先でも確認のきっかけを作れます。ただし、現金の入出金そのものが必要な場合、アプリだけでは目的を達成できません。現金を扱う用事と、口座情報を確認する用事を分けて考えると、使いどころが見えやすくなります。
電話や窓口との比較では、定型的な確認やオンライン取引を自分のタイミングで進められる点が便利です。一方、複雑な相談、判断に迷う商品や手続き、本人の状況を説明しながら進めたい用件では、窓口や問い合わせのほうが安心できるでしょう。アプリは会話をしながら整理してくれるものではないため、分からないまま先へ進むより、いったん止まる判断も必要です。
認証で止まったときの考え方
銀行アプリで最もストレスになりやすいのは、ログインや取引時の認証です。私は、パスワードや認証情報を思い出せない状態で何度も試すより、入力内容を確認し、案内に沿って復旧方法を探すほうが安全だと思います。連続して間違えると、本人としては簡単な確認でも、利用再開までの手間が増える可能性があります。
認証の途中で画面を閉じてしまった場合も、最初からやり直す前に、取引履歴や完了状態を確認するのが実用的です。送信ボタンを押したか曖昧なときに同じ操作を繰り返すと、二重に処理してしまう心配があります。私はこの「先に結果を確認する」という順番を、銀行アプリを使う上で特に重要なコツだと感じています。
家族の口座を扱う人が注意したいこと
家族の生活費を管理している人は、残高の確認や支払い準備をスマートフォンで行えると便利です。ただし、本人以外が操作する場合は、ログイン情報や認証情報の扱いを曖昧にしないことが大切です。便利だからといって一台の端末を無制限に共有すると、誰が何を確認したのか分からなくなり、誤操作の原因になります。
私は、家族で使う場合ほど、確認する人、取引を実行する人、結果を記録する人を決めておくとよいと思います。特に振り込みでは、入力者と確認者を分けるだけでも、宛先や金額の見落としを減らせます。アプリの機能だけに頼らず、家庭内の手順を整えることで、実際の安心感が高まります。
対応環境と利用前に確認したい条件
現在のバージョンは1.1.2で、利用にはOS 12以上が必要です。古い端末を使っている人は、インストール前にOSの条件を確認しておくと、当日に使えないという事態を避けられます。銀行アプリは、用事が発生してから入れようとすると時間に余裕がないことが多いため、普段使いの端末で動作環境を先に整えておくのが現実的です。
アプリの評価は平均4.1で、評価数はおよそ700件、レビュー数は70件弱です。利用者から一定の支持を得ている一方、評価だけで自分の使い勝手まで判断するのはおすすめしません。銀行アプリは、口座の種類、認証の準備、端末の状態によって体験が変わりやすいからです。まず無料で導入できる点を生かし、自分の端末と利用目的に合うかを確認するのがよいでしょう。
インストール数は10万以上で、三井住友信託のオンラインバンキングを使いたい人に選ばれていることが分かります。対象年齢が3歳以上と表示されていても、実際の金融取引は大人が責任を持って管理するものです。年齢表示を利用者の判断力や契約条件と混同せず、口座名義人と操作する人の関係を意識して使う必要があります。
このアプリを選ぶ人、別の方法が合う人
私は、三井住友信託銀行をメインに使い、残高確認や入出金の確認をスマートフォンで済ませたい人に、このアプリを勧めやすいです。銀行へ行く回数を減らしたい人、ATMへ向かう前に口座状況を知りたい人、支払い前に落ち着いて取引内容を確認したい人にも合います。
逆に、複数の銀行を一つの画面で比較したい人、支出を自動分類して家計全体を分析したい人、現金の入出金を頻繁に行う人には、これだけでは足りないでしょう。前者には家計管理サービス、後者にはATMや窓口を組み合わせるほうが効率的です。また、スマートフォンの操作や認証に強い不安がある人は、最初からアプリだけで解決しようとせず、従来の相談手段も残しておくと安心です。
三井住友信託インターネットバンキングは、派手な機能を楽しむタイプのアプリではありません。口座を確認し、必要な取引へ進み、結果を確かめるという流れを、日常の端末から行うための実用的な道具です。無料で始められることも含め、三井住友信託の口座を使っている人なら試す価値があります。
私の結論は、銀行の公式情報を自分のタイミングで確認したい人には有力な選択肢というものです。ただし、初回設定、認証、送信後の結果確認を省かないことが前提です。便利さだけを求めると手間に感じる場面もありますが、入力から結果までを一つずつ確認する使い方なら、ATMや電話に頼る回数を減らしながら、三井住友信託のオンライン取引を身近にできます。
三井住友信託インターネットバンキングは、2025年10月29日に公開され、現在のバージョンは1.1.2です。私は、急ぎの用事が起きてから慌てて登録するのではなく、余裕のある日に導入し、残高確認など負担の少ない操作から慣れる方法をおすすめします。そうすれば、実際に振り込みが必要になったときも、どこから始めて、どこで結果を確認すればよいかを落ち着いて判断できます。
三井住友信託インターネットバンキングに関するよくある質問
三井住友信託インターネットバンキングとは、どのようなサービスですか?
三井住友信託インターネットバンキングは、スマートフォンやパソコンから残高・入出金明細の確認、振込、各種照会などを行えるオンラインサービスです。窓口やATMへ行く時間を減らせる一方、利用できる機能や受付時間、対象となる口座・取引には条件があります。申し込み前に公式案内で最新の対応範囲を確認してください。
利用を始めるために、どのような登録や本人確認が必要ですか?
利用開始には、三井住友信託銀行の対象口座、本人確認情報、メールアドレス、ログインに必要な暗証情報などが求められる場合があります。初回登録時には、ワンタイムパスワードや認証アプリ、登録電話番号による確認が必要になることもあります。手続き方法は契約状況によって異なるため、公式サイトの案内に従って設定してください。
スマートフォンで安全に利用するための注意点はありますか?
安全に利用するには、アプリやOSを常に最新状態に保ち、公式ストアから入手した正規のアプリだけを使用することが重要です。ログインID、パスワード、暗証番号、認証コードを他人に伝えたり、メールやSMSのリンク先で入力したりしないでください。不審な通知が届いた場合は、リンクを開かず公式窓口へ確認しましょう。
振込や各種手続きには手数料や利用時間の制限がありますか?
振込手数料や各種サービスの利用条件は、振込先、利用するチャネル、口座の種類、契約内容などによって変わる場合があります。また、メンテナンス時間や金融機関側の処理時間によって、操作できない時間帯や即時反映されないケースもあります。実際に手続きを行う前に、画面に表示される手数料と受付時間を必ず確認してください。
ログインできない場合やスマートフォンを紛失した場合はどうすればよいですか?
パスワードや認証情報を何度も間違えると、アカウントが一時的に利用停止となる可能性があります。自己判断で不審な解除方法を試さず、公式サイトに掲載されたログイン再設定や問い合わせ手順を利用してください。スマートフォンを紛失した場合は、端末の遠隔ロックや通信会社への連絡に加え、できるだけ早く三井住友信託銀行へ相談することをおすすめします。
三井住友信託インターネットバンキング メリットとデメリット
メリット
- 残高や入出金明細をスマートフォンでいつでも確認できる
- 振込や各種料金の支払いをアプリから手軽に行える
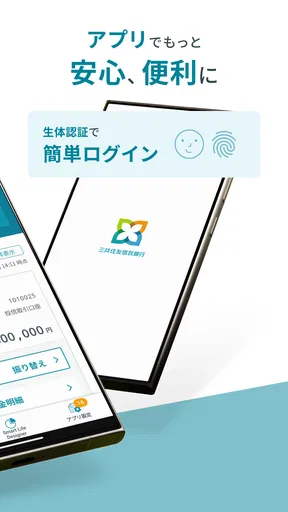
- 生体認証に対応し、ログイン時の入力負担を減らせる
- 投資信託などの資産状況もまとめて確認しやすい
- 銀行窓口へ行く回数を減らせる便利なオンラインサービス
デメリット
- 利用には三井住友信託銀行の口座や初期登録が必要
- メンテナンス中はログインや取引ができない場合がある
- 機種変更時に再登録や認証手続きが必要になることがある
- 一部の手続きではアプリだけで完了せず、書類や窓口が必要
- スマートフォンの紛失時は利用停止などの対応を急ぐ必要がある
実際のユーザーによる評価
4.1
734.00件の評価
- 545%
- 434%
- 314%
- 24%
- 13%


